PNC银行收USDC!稳定币支付杀进传统金融
10,000枚USDC到账,10,000美元落袋——中间没有任何一次手动换汇。
比尔·盖茨在1994年就说过:「银行服务是必需的,银行本身不是。」三十年后,美国第八大银行之一PNC用一场合作回应了这句话。11月9日,Coinbase与PNC银行宣布扩大合作,推出面向企业与机构客户的稳定币收款服务。
合作从比特币交易,走到企业收款
这条线拉得不短。2025年7月,双方建立策略合作,计划把加密货币交易功能整合进PNC的金融服务;同年12月,PNC向符合条件的私人银行客户开放比特币现货交易。
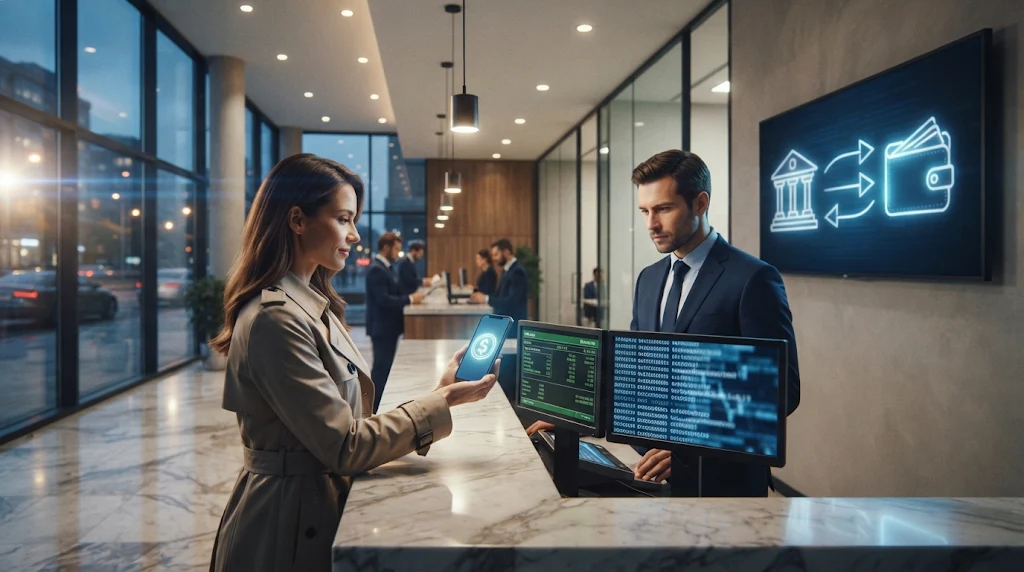
这次则是从「投资」跨到「支付」:符合资格的企业与机构客户,可通过以太坊网路收取USDC,款项自动兑换成美元,存入指定的PNC账户。技术上采用Coinbase的支付应用程式介面(Payment APIs),串接PNC既有的资金管理系统——区块链在底层跑,企业看到的还是熟悉的银行账户操作。
目前服务处于试办阶段,仅开放符合条件的客户,尚未全面开放。
拆开看这几个关键点
1:1兑换。企业收到10,000枚USDC,系统便将10,000美元存入PNC账户。意味着什么?企业不需要碰交易所、不需要理解链上换汇,稳定币只是收款管道,美元才是终点。这是把加密技术「藏」起来的设计。
未公布的细节。实际交易费用、适用额度与处理时间,双方都还没公布。这可能是试办阶段最需要观察的部分——费用结构将直接决定这套方案对跨境商户的真实吸引力。
1,000家以上。Coinbase与支付科技公司Moov的合作,已把稳定币收款与即时资金调度导入超过1,000家美国社区银行与信用合作社的支付系统;今年9月又扩大与花旗集团的合作。换句话说,PNC不是孤例,而是一条铺开中的网络。
全天候。相较传统跨境汇款受银行营业时间限制,稳定币支援24小时转账。不过最终入帐时间仍取决于区块链确认、合规审查与银行处理流程——链上快,不代表端到端快。
市场为什么在意这件事
对机构而言,这套「链上收款、账户入帐」的模式,可能成为银行接入稳定币的标准模板;对ETH生态而言,PNC选择以太坊网路作为收款轨道,或许会强化其支付结算层的位置;对散户而言,真正相关的是日常消费场景——当银行管道打通,稳定币收款才能撑起更多面向消费者的应用。
值得注意的是,PNC资金管理产品与营运主管Tom Lang的表态:银行希望在既有风险管理与金融服务架构下,提供新的收款选择。翻译过来就是——创新可以有,但不能脱离风控框架。
说实话,这场合作的赢家是USDC
说实话,真正的关注点不在PNC,而在竞争格局。当银行渠道被逐家打通,稳定币的「最后一公里」就从技术问题变成了渠道问题。Coinbase连着花旗、Moov、PNC一路布点,USDC正在从交易所内的交易筹码,变成传统金融的结算资产。有分析认为,企业稳定币支付的渗透速度,可能比零售端更快——因为对财务部门来说,成本与效率的账,算得比谁都精。
写在最後
这件事真正说明的,是稳定币与银行的界限正在消失——不是谁取代谁,而是彼此嵌入。未来市场将持续观察两件事:PNC试办的费用结构与全面开放时程,以及其他大型银行是否会跟进同类收款服务。收银台的战争,已经从加密圈内打到了银行柜台。
FAQ
Q1:PNC的USDC收款服务怎么运作?
A:符合资格的企业或机构客户经以太坊网路收取USDC后,系统按1:1自动兑换成美元,存入指定的PNC银行账户,企业无须自行操作加密交易所。服务采用Coinbase支付API串接PNC资金管理系统,目前处于试办阶段。
Q2:这项服务有手续费吗?要多久到账?
A:实际交易费用、适用额度与处理时间,双方尚未公布完整细节。虽然稳定币转账支援全天候,但最终入帐时间仍取决于区块链确认、合规审查及银行处理流程,端到端速度有待试办验证。
Q3:一般个人用户可以用这项服务吗?
A:目前仅开放符合条件的企业及机构客户参与试办,尚未全面开放。PNC也未公布试办规模与开放时程,个人用户若想使用稳定币收款,仍需等待服务扩大后,或另寻其他支持渠道。
相关文章