站在文明的十字路口:当数字资产长出“日常消费”的脚
在数字资产的发展史上,2026年注定是一个被反复提及的年份。过去数年间,以USDT(泰达币)为代表的稳定币,始终在双重性格中挣扎:在华尔街的交易员眼中,它是对冲法币波动的避险天堂,是二十四小时不落幕的流动性质押工具;但在清晨需要一杯热美式的普通持有者眼里,它却是一串被锁在冷钱包里、看得见却无法直接“花出去”的冰冷代码。长期以来,数字资产与现实世界的物理消费之间,隔着一道由法币承兑、跨境电汇、漫长合规审核以及高昂手续费筑成的“隐形高墙”。资产持有者不得不经历“充值-挂单-撮合-提现-到账”的繁琐链路,还要时刻承受OTC交易中的资金合规风险。然而,金融科技的演进往往在底层逻辑沉淀成熟后,以一种极其轻量化的姿态完成对日常生活的渗透。近期,Web3社交金融平台QQLink正式推出了「USDT线下扫码支付」功能。这一动作在财经界与支付行业引发了广泛关注,它不仅打破了长期存在的物理壁垒,更预示着数字资产正迎来其发展史上最为关键的“破圈时刻”——从单一的投资工具,演变为真正的日常消费工具。 逃离法币承兑的“最后一公里” 对于全球数以千万计的加密货币持有者而言,“资产变现”的痛点长期存在且愈发刺痛。传统的Web3资产变现路径,本质上是一种“回溯式”的金融行为。用户必须将链上资产重新置换回传统金融体制内的法币,才能激活其在现实世界中的购买力。在这个过程中,用户需要面对三大无法回避的沉没成本:
- 时间摩擦: 跨国电汇或本土网银的清算往往存在时滞,无法满足即时消费的需求。
- 损耗成本: 从链上Gas费、平台交易手续费到法币兑换汇差,层层剥离削弱了资产的实际购买力。
- 合规风险: 传统银行账户对于频繁、大额的加密资金流入保持着极高的审慎度,因OTC交易导致银行卡被冻结的案例屡见不鲜。
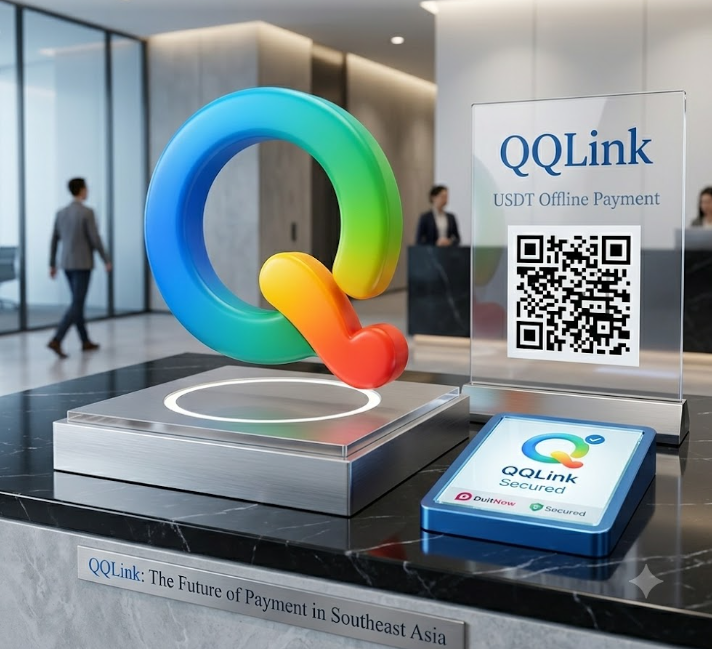
“我们不缺少优质的资产,我们缺少的是一种无感的支付体验。”一位常年往返于新加坡与纽约的风险投资人曾这样感叹。 QQLink推出的「USDT线下扫码支付」功能,其核心逻辑正是对这一变现链路的“降维打击”。通过将数字钱包与线下的条码支付技术进行原生融合,QQLink让数字资产直接获得了与法币等同的“即时购买力”。无复杂兑换、无跨平台跳转,用户只需在消费时打开应用,扫描商户的收款码,即可用钱包内的USDT直接完成结算。这种“扫码即付”的体验,将原本属于华尔街精英的数字密码,彻底拉向了人间烟火。 清迈的午后:一个数字游民的无感支付实验 要理解这项技术的颠覆性,最好的微观样本不在金融中心的高楼大厦里,而在清迈、巴厘岛或里斯本街头的咖啡馆中。 Allen是一位典型的“数字游民”,他的工作是为全球几家分布式软件公司提供远程技术架构设计,薪酬全部以USDT结算。在过去,Allen的海外生活充满了“精密的计算”。每到一个新的国家,他首先要做的是寻找当地的ATM机,或者通过合规渠道将USDT兑换成当地法币,同时还要时刻紧盯汇率波动,并为每一笔跨境取现支付高达$3%$至$5%$的手续费。 “上周我在清迈的一家独立书店,看到了一本绝版的建筑设计册。”Allen分享了他最近的一次经历,“过去,我可能需要先打开交易所APP,把USDT卖成泰铢,等待银行卡到账,再用当地银行卡支付。但那天,我注意到店员收银台上摆放着支持QQLink的收款标识。” Allen掏出手机,打开QQLink,调出扫码界面,对准商户的收款码一扫。输入金额,确认,支付成功。整个过程耗时不到三秒,书店老板的账户内随即收到了实时到账的款项。 “那是一种极其不真实但又无比顺畅的体验。”Allen说,“我的资产还在链上,但我已经拿到了那本书。没有中间商赚取汇差,资金实时到账,甚至连手续费都比我用传统的国际信用卡划算得多。” 在这个具体的场景中,QQLink不仅降低了跨境支付的综合成本,更重要的是,它重塑了跨国工作者的生活方式。数字游民们不再需要为了物理跨界而频繁忍受传统金融体制的“雁过拔毛”,资产的自由流动在此刻具体化为了一杯咖啡、一本书和一晚民宿的房费。 连接两端:数字资产与实体经济的“双向奔赴” 任何一种支付工具的成功,都无法建立在单向的狂欢之上。QQLink的「USDT线下扫码支付」之所以能够迅速铺开,在于它同时解决了商户端的效率与成本痛点,达成了实体经济与数字资产的“双向奔赴”。对于全球广大的线下商户——尤其是高度依赖国际游客和跨境消费的旅游业、服务业商家而言,传统的国际信用卡收款(如Visa、Mastercard)是一笔沉重的负担。商户不仅需要承担较高的每笔扣率(通常在$2%$至$4%$之间),还要面临长达数天甚至数周的清算周期,这极大地压榨了中小型商户的利润空间并增加了现金流压力。 QQLink所构建的支付网络,通过区块链技术的点对点清算特性,打破了传统收单网络的垄断。对于商户而言,引入这一功能意味着他们能够直接对接全球庞大的Web3消费群体,而无需改造现有的收单硬件。更重要的是,基于链上清算的特性,资金能够实现实时到账,传统跨境支付中高昂的通道费被大幅削减。这种效率的提升,转化为商户主动接纳数字资产支付的内生动力。从宏观视角来看,这也是数字资产从“投机泡沫”走向“脱虚向实”的必然路径。当一种资产能够顺畅地用于购买面包、支付车费、结算住宿时,它就真正具备了现代经济学意义上的“交换媒介”职能,从而获得了更坚实的价值锚定。 编织全球价值网络的Web3新范式 在移动支付高度发达的今天,我们习惯了用一部手机走遍天下。但这种便利往往局限于单一国家或特定的法币体系内部。一旦跨越国境,法币之间的无形高墙依然高耸。 QQLink的野心显然不止于做一款简单的支付工具,而是试图依托其强大的“社交+金融”生态,编织一张覆盖全球、无视物理疆界的价值互联网络。作为一款将区块链级隐私通讯与多链钱包深度融合的平台,QQLink的核心壁垒在于其“场景的连贯性”。在QQLink的生态里,商贸沟通、合同确认、即时翻译与最后的资产支付,被整合在同一个闭环中。用户不需要在聊天软件、翻译软件、交易平台和电子钱包之间来回切换,所有的价值流动都在对话框和扫码框的方寸之间优雅完成。财经行业观察家指出,未来的数字金融竞争,不再是单纯的“链上吞吐量(TPS)”的军备竞赛,而是“应用场景落地深度”的存量博弈。谁能最先解决用户在现实生活中的真痛点,谁就能握住下一个时代的入场券。 QQLink推出「USDT线下扫码支付」,正是踩中了全球化支付重构的节点。它以一种近乎平铺直叙的客观与高效,将数字资产的浩瀚星空,落脚在了全球每一个街角商铺的收银台前。这不仅是属于数字游民和科技拥趸的节日,更是Web3力量向传统物理世界发起的一场温和而深刻的致敬。
相关文章