美国人如何赚钱?又如何理财?
美国人在赚钱和理财方面呈现出多元化的模式,这与他们相对成熟的金融市场、普遍较高的金融知识水平以及多种多样的投资渠道息息相关。理解美国人如何赚钱和理财,需要深入分析其收入结构、投资偏好、理财观念以及社会保障体系。
在赚钱方面,美国人的收入来源多种多样。传统的工资收入仍然是主要的来源,但随着科技的进步和经济结构的转型,自由职业、副业和创业逐渐成为越来越受欢迎的收入补充方式。高学历和专业技能在美国劳动力市场具有明显的优势,通常能带来更高的薪酬和更好的职业发展机会。例如,科技、金融、医疗保健等行业一直都是高收入群体聚集的领域。此外,美国社会也鼓励创新和创业,许多美国人通过创办自己的公司,或者投资初创企业,来实现财富的快速增长。这种创业精神也带动了风险投资和天使投资的发展,为创新型企业提供了资金支持,同时也为投资者带来了潜在的高回报。
除了主动收入,美国人也越来越重视被动收入的获取。房地产投资是一种传统的被动收入来源,通过出租房产来获取租金收益。股票、债券和共同基金等金融资产的投资,也是美国人常用的被动收入来源。许多美国人会将一部分收入投入到退休账户中,例如401(k)和IRA,这些账户不仅可以享受税收优惠,还可以通过投资来实现资产的增值。股息和利息收入,是这些投资所带来的主要被动收入来源。近年来,随着数字经济的发展,越来越多的美国人开始尝试通过网络平台、社交媒体和内容创作来获取被动收入。例如,开设网店、撰写博客、制作视频等,都可以带来额外的收入。
在理财方面,美国人的理财观念相对成熟,他们普遍重视财务规划和风险管理。制定预算是美国人常用的理财方法,通过详细记录收入和支出,来了解自己的财务状况,并制定合理的消费计划。他们通常会优先考虑偿还债务,特别是高利息的信用卡债务,以减少财务负担。储蓄是理财的重要组成部分,美国人通常会设立多种储蓄目标,例如应急基金、购房储蓄、子女教育储蓄和退休储蓄。应急基金通常用于应对突发事件,例如失业、疾病等,因此需要保持一定的流动性。购房储蓄则需要根据购房计划来制定,子女教育储蓄可以通过专门的教育储蓄账户来实现,退休储蓄则需要长期投资,以确保退休后的生活质量。
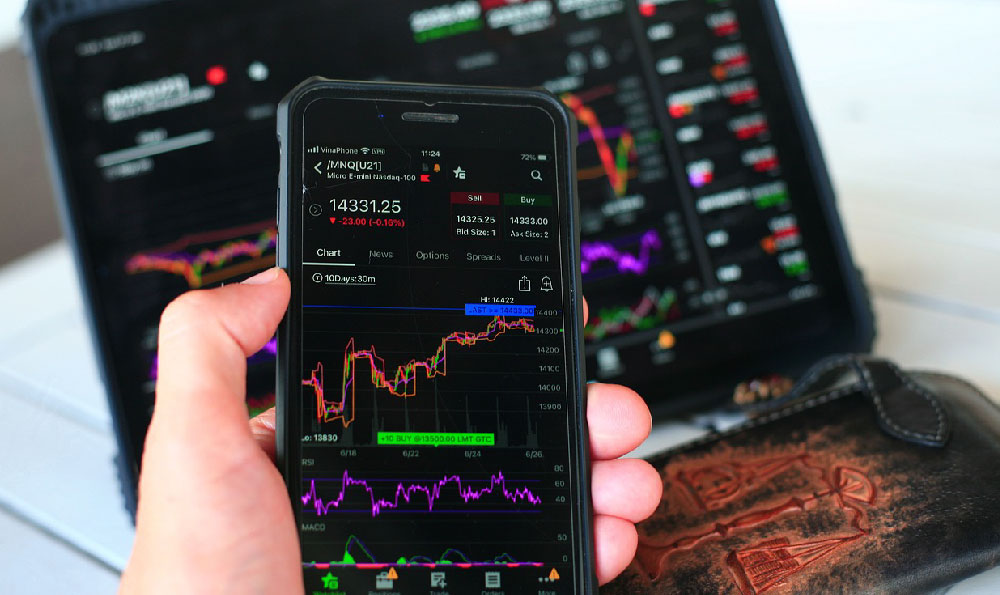
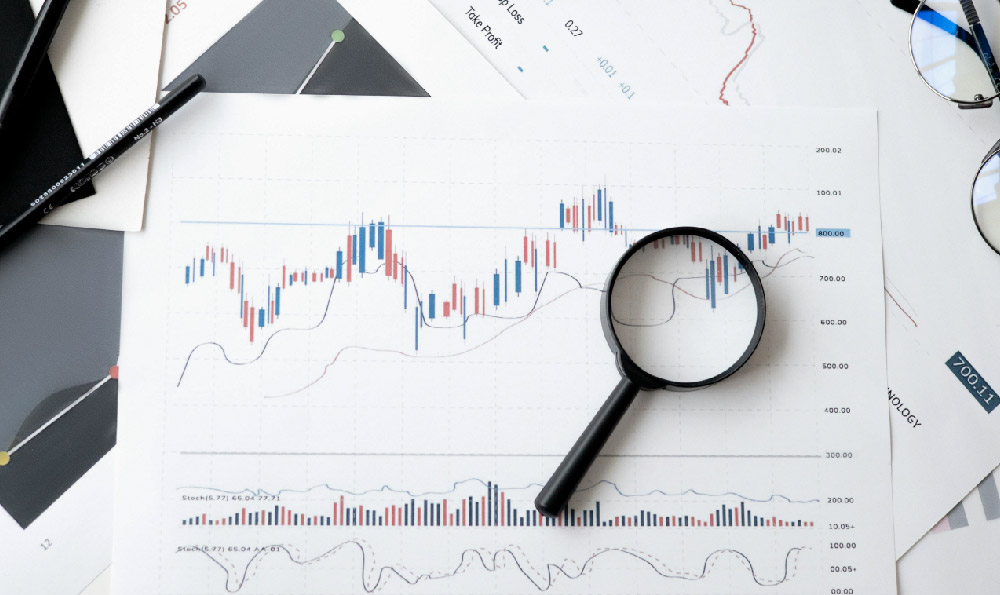
投资是理财的重要手段,美国人通常会根据自己的风险承受能力和投资目标,来选择不同的投资产品。股票是高风险高回报的投资选择,适合风险承受能力较强的投资者。债券是相对稳健的投资选择,适合风险承受能力较弱的投资者。共同基金和ETF是多元化的投资选择,可以分散投资风险。房地产投资可以带来租金收益和资产增值,但需要考虑房产维护和管理成本。此外,随着虚拟货币的兴起,越来越多的美国人开始尝试投资虚拟货币,但虚拟货币市场波动较大,风险较高,需要谨慎对待。
风险管理是理财的重要组成部分,美国人通常会购买各种保险,来应对潜在的风险。医疗保险可以覆盖医疗费用,汽车保险可以覆盖交通事故损失,房屋保险可以覆盖房屋损失,人寿保险可以为家人提供经济保障。此外,美国人也注重法律风险的防范,例如购买责任保险,以应对潜在的法律诉讼。
美国的社会保障体系也为美国人的理财提供了支持。社会保障金是美国政府提供的退休金,可以为退休人员提供基本的生活保障。医疗保险可以为老年人提供医疗保障,失业救济金可以为失业人员提供临时的经济支持。这些社会保障措施,可以减轻美国人在理财方面的压力。
然而,美国人在赚钱和理财方面也面临着一些挑战。贫富差距持续扩大,导致一部分人难以积累财富。医疗费用高昂,给许多家庭带来沉重的经济负担。学生贷款债务沉重,影响了年轻人的消费和投资能力。金融市场波动较大,给投资带来风险。因此,美国人在赚钱和理财方面,需要不断学习金融知识,提高理财能力,并采取有效的风险管理措施,才能实现财务目标。
总而言之,美国人在赚钱和理财方面呈现出多元化的模式,这与他们相对成熟的金融市场、普遍较高的金融知识水平以及多种多样的投资渠道息息相关。理解美国人的赚钱和理财方式,可以为我们提供有益的借鉴,帮助我们更好地规划自己的财务未来。
相关文章