花旗聯手Coinbase推穩定幣收款!企業收幣自動換美元
「未來不會再有純粹的傳統銀行,也不會有純粹的加密銀行。」這句話正在花旗與Coinbase的最新合作中得到驗證。
花旗集團與Coinbase於9月28日宣布擴大合作,讓花旗機構客戶可以直接接受穩定幣付款,同時維持以傳統法幣完成最終結算。簡單說,消費者用穩定幣付錢,商家收到的是美元,中間的鏈上操作全部由Coinbase在後台處理。
這項服務整合至花旗旗下企業收款平台Spring by Citi。Coinbase負責提供區塊鏈支付基礎設施,接收數位資產並自動轉換成法幣,最後由花旗以「紀錄銀行」身分完成資金結算。
企業不用碰加密貨幣,收款照樣收穩定幣
對商家而言,最直接的改變是可以接受穩定幣,同時省去建立加密錢包、保管私鑰或自行持有穩定幣的流程。企業最後收到的仍是傳統法幣,鏈上的收款、兌換與區塊鏈操作則交由Coinbase處理。
這套模式降低大型企業導入穩定幣支付的技術門檻。原本若要直接接受USDC等穩定幣,企業通常需要自行處理錢包、加密資產託管、鏈上交易監控、法幣兌換與會計流程,如今相關工作可以透過花旗與Coinbase的既有基礎設施完成。
服務將率先在美國推出,之後再逐步增加其它功能與市場。Coinbase表示,現有穩定幣持有者已超過1.5億人,這批使用者未來都有機會透過企業結帳系統直接使用鏈上美元付款。
反向通道也打通:法幣入帳自動變穩定幣
這次合作同時打通另一個方向,讓Coinbase的企業客戶更容易從傳統銀行資金切換至穩定幣。
Coinbase將採用花旗的Virtual Account Wallet,為自家Coinbase Virtual Accounts提供底層銀行服務。企業可以獲得類似銀行帳戶的功能,用來接收、持有及支付法幣,而匯入帳戶的法幣還能自動轉換成穩定幣。
整套架構因此形成雙向通道。花旗的企業客戶可以讓消費者以穩定幣付款,再由Coinbase自動兌換成美元;Coinbase的支付客戶則可以透過花旗銀行系統收取法幣,並依照需求自動轉換成穩定幣。
對跨境企業而言,這類架構可以減少銀行帳戶與加密平台之間反覆出入金的流程,也有機會把穩定幣的24/7轉帳能力直接整合進企業財務系統。
Coinbase基礎設施產品主管Alec Lovett表示,許多金融科技公司需要快速且合規的法幣與穩定幣橋樑,與花旗合作可以讓企業取得類似銀行帳戶的功能,同時保留穩定幣的轉帳效率。
3.75%回饋成焦點,銀行與加密業的收益爭議浮上台面
這套企業支付架構還牽涉近期美國穩定幣市場最敏感的「收益」議題。Coinbase支付客戶透過花旗銀行基礎設施收到美元後,可以將資金自動轉換成美元穩定幣,相關穩定幣由Coinbase保管,目前可取得年化約3.75%的類利息回饋。
這項設計值得注意,因為美國銀行產業與加密產業近期正圍繞穩定幣收益展開激烈角力。傳統銀行擔心,加密平台如果可以替穩定幣持有者支付收益,可能吸走銀行存款,進一步影響銀行放款資金來源;Coinbase等加密企業則主張,第三方平台向使用者提供獎勵不應受到全面禁止。
相關爭議也成為《CLARITY法案》近期在參議院推進受阻的議題之一。花旗服務主管Shahmir Khaliq表示,國會立法進度沒有阻止銀行繼續推進相關業務,花旗會利用現有銀行牌照與現行監管制度發展數位資產服務。
花旗的區塊鏈布局比想像中更深
花旗與Coinbase的合作其實早已開始。雙方在2025年10月宣布合作,最初聚焦Coinbase使用者的法幣入金、出金與支付基礎設施,如今進一步延伸至企業穩定幣收款與自動結算。
花旗同時也持續擴大自家Citi Token Services。這套系統利用銀行內部區塊鏈,讓跨國企業可以全天候即時移轉資金。花旗近期又把服務擴展至日本與阿拉伯聯合大公國,目前已覆蓋全球7個市場。
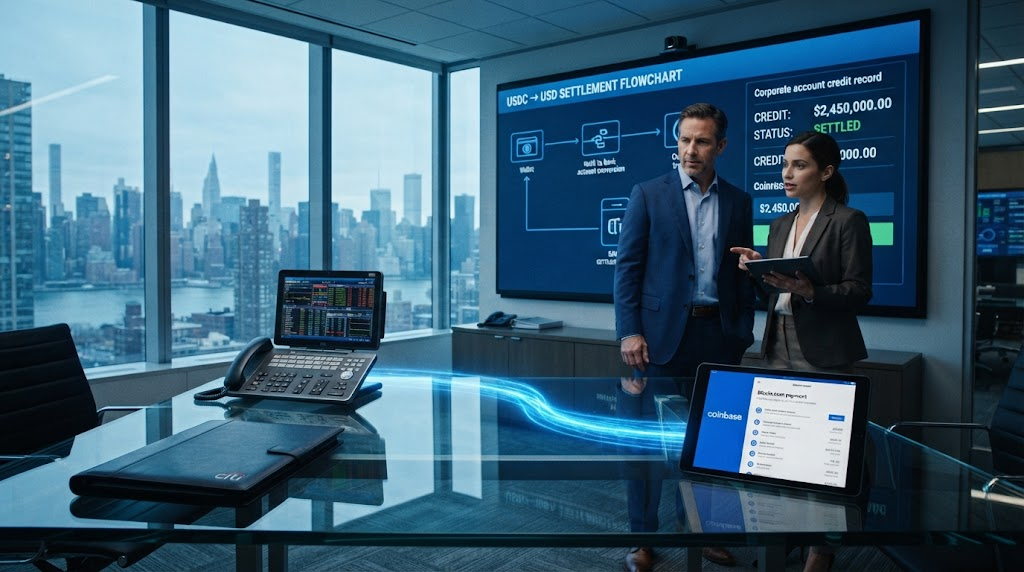
這次與Coinbase的企業支付合作則進一步把公共區塊鏈上的穩定幣直接接到傳統銀行結算系統。例如一家跨國電商客戶可以讓消費者使用USDC付款,Coinbase在後台接收並轉換資產,花旗最後將美元匯入企業帳戶。整個過程中,企業可以把穩定幣當成新的付款選項,財務部門仍然使用熟悉的銀行帳戶與法幣管理資金。
花旗支付業務主管Debopama Sen表示,花旗的目標是建立能同時連接傳統支付工具與數位支付網路的下一代基礎設施。花旗的銀行網路目前覆蓋超過180個國家與地區,Coinbase則提供穩定幣與區塊鏈支付技術,雙方正試圖把鏈上支付包裝成企業可以直接採用的銀行服務。
真正值得關注的,不是技術,而是銀行開始認真對待穩定幣
說實話,這則新聞最有趣的地方,不是花旗用了什麼區塊鏈技術,而是華爾街大行終於認真把穩定幣當成一門生意。
過去幾年,傳統銀行對穩定幣的態度多半是觀望甚至排斥。但現在花旗選擇與Coinbase合作,把穩定幣收款包裝成企業熟悉的銀行服務,等於承認穩定幣在企業支付場景中確實有需求。
換句話說,銀行不是被顛覆,而是選擇把區塊鏈變成後台工具。企業不用理解私鑰,不用管理錢包,只要繼續用銀行帳戶收美元就好。這種「藏起來的區塊鏈」策略,可能比直接推加密錢包更容易被大型企業接受。
但3.75%的回饋設計也讓銀行與加密業的緊張關係浮上檯面。如果企業把資金放在Coinbase的穩定幣錢包就能拿到接近4%的年化收益,那銀行存款的吸引力自然會受到挑戰。這個問題短期內不會有答案,但已經成為美國穩定幣立法攻防的核心。
這件事真正說明了:穩定幣正在從加密圈的支付工具,變成華爾街銀行基礎設施的一部分。花旗不是第一家,也不會是最後一家。
未來市場將繼續觀察:這項服務在美國推出後,有多少企業願意採用,以及3.75%回饋是否會引發更多銀行跟進或監管介入。穩定幣與銀行體系的融合才剛剛開始。
FAQ
Q1:花旗與Coinbase的穩定幣收款服務怎麼運作?
A:消費者或企業客戶用穩定幣付款,Coinbase負責接收數位資產並自動轉換成法幣,花旗以紀錄銀行身分完成資金結算。商家收到的是傳統美元,不用自己建立加密錢包或保管私鑰。
Q2:企業使用這項服務需要自己處理加密貨幣嗎?
A:不需要。企業可以把穩定幣當成新的付款選項,但財務部門仍然使用熟悉的銀行帳戶與法幣管理資金。鏈上收款、兌換與區塊鏈操作全部由Coinbase在後台處理。
Q3:3.75%年化回饋為什麼會引發爭議?
A:傳統銀行擔心加密平台替穩定幣持有者支付收益,可能吸走銀行存款,影響放款資金來源。這項爭議已成為美國《CLARITY法案》在參議院推進受阻的議題之一,銀行與加密業對此立場分歧。
相关文章


