新研究反駁比特幣「龐氏騙局」論!擠兌沒那麼容易殺死銀行
「你們完全想錯了,好像我把錢鎖在保險箱裡一樣。」——George Bailey
這句話出自經典電影《風雲人物》。當擠兌人群湧入Bailey Brothers Building & Loan時,Bailey沒有打開金庫展示現金,而是告訴客戶:你們的錢在隔壁Joe的房子裡,在Kennedy家,在上百戶人家那裡。
奧地利學派經濟學家Murray Rothbard對這種解釋嗤之以鼻。他直言:「部分準備金銀行制是騙局、龐氏騙局、欺詐。」他認為銀行在搞「合法化的偽造貨幣」——如果人們真正理解銀行如何「憑空」創造貨幣,所有人都會同時要回自己的錢,再好銀行也得倒。
比特幣支持者長期以來把這個邏輯當作核心敘事之一。但紐約聯邦儲備銀行的一項新研究,可能要把這個敘事打個問號了。
3984次擠兌,AI告訴我們什麼
三位經濟學家Sergio Correia、Stephan Luck和Emil Verner做了一件前人沒做過的事。他們用大語言模型(LLM)分析了超過3.74億份數位化歷史報紙,從1863年到1934年間識別出3984次針對個別銀行的擠兌事件。
這是美國歷史上最全面的銀行擠兌資料庫。每一筆記錄都在finhist.com上公開,用戶可以按州、城市、年份或銀行類型瀏覽。
研究發現了一個違反直覺的事實:大多數擠兌在威脅到銀行之前就自己熄火了。「沒有導致銀行倒閉的擠兌,比導致倒閉的更多。」
換句話說,擠兌沒那麼容易殺死銀行。
三個數字,打臉兩個理論
第一個數字:59%。
即使在基本面「非常薄弱」的銀行中,經歷擠兌後倒閉的比例也只有59%。注意,這已經是最脆弱的那批銀行——超過四成居然挺過來了。
Rothbard會預期這個數字是100%。Diamond-Dybvig模型的自我實現預言也暗示,恐慌本身足以摧毀任何銀行,不管基本面如何。
但數據不支援。
第二個數字:基本面強勁的銀行「很少倒閉」。
研究發現,遭遇擠兌的強銀行幾乎都活下來了。它們透過展示償付能力、銀行間合作、暫時暫停支付等方式度過危機。
第三個數字:3984次擠兌中,多數和平收場。
作者總結:「這一模式讓人懷疑一種強觀點——僅靠流動性問題就能引發嚴重金融困境。」
這是在委婉地說:Diamond、Dybvig、Rothbard,以及把銀行脆弱性當作加密敘事的比特幣支持者,可能都錯了。
荒謬的擠兌理由,真實的歷史教訓
資料庫裡的案例讓人哭笑不得。
1910年,洛杉磯一家銀行發生擠兌,原因是拳擊手Jim Jeffries到訪開戶,引來一群粉絲。報紙寫道:「幾十名儲戶以為出了事,開始兌現存款。」直到拳手離開,恐慌才平息。
1924年,蒙大拿州一家銀行遭遇擠兌,起因是有人聽到一個玩笑賭約——「這家銀行明天不會開門」。第二天確實沒開,因為是林肯生日。
1929年,布魯克林一家銀行傳出行長去世的謠言。銀行「提前得知了這個虛假傳言」,準備了1400萬美元現金應對。行長實際上是去康州切除脖子上的癰,手術成功了。
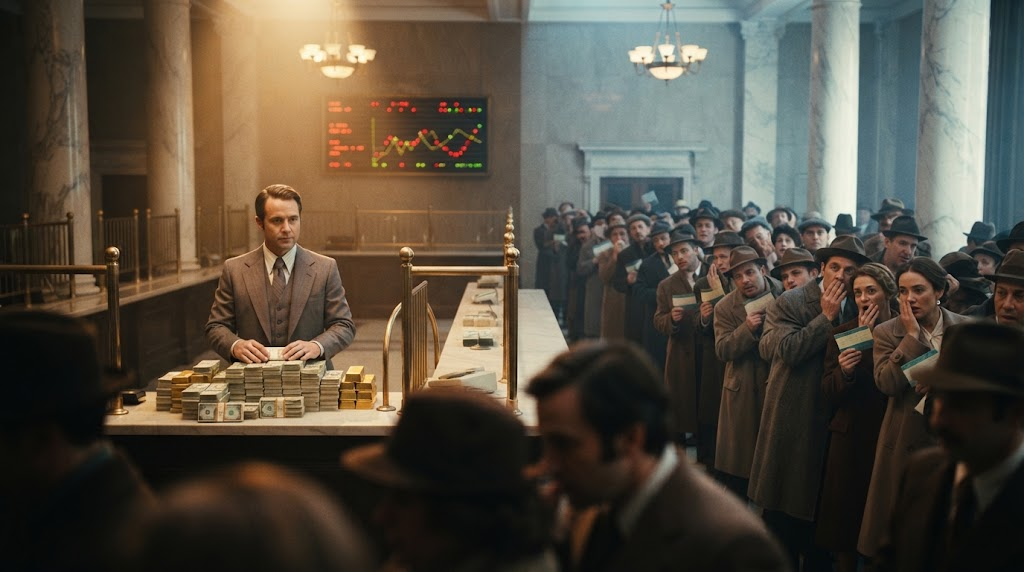
這些擠兌大多靠一個簡單操作解決——在櫃檯上堆現金。
1857年,阿拉巴馬州一家銀行在出納員桌上堆了「一座黃金馬拉科夫和一座白銀雷丹」(以著名俄羅斯要塞命名),擠兌立刻中止。1924年,布魯克林一家銀行經理在窗前堆放面額高達1000美元的鈔票,「隨意堆成一大堆」,恐慌消散。
客戶們當然知道,無論現金堆得多高,如果所有人同時取錢根本不夠。但看到現金,他們就安心了。
人類的恐慌和非理性,比理論模型想像的更複雜。
加密敘事面臨拷問
比特幣的核心敘事之一就是法幣銀行體系的脆弱性——部分準備金制度讓銀行隨時可能被擠兌擊垮,而比特幣的100%準備金和去中心化設計是解決方案。
這項研究對這個敘事構成了直接挑戰。
當然,2023年矽谷銀行和Signature Bank的倒閉是真實發生的。Signature在矽谷銀行倒閉當晚流失了約20%的存款。但研究指出,這些案例更多反映了銀行基本面的惡化,而非單純的恐慌傳染。
說實話,真正值得關注的不是「銀行會不會倒」。而是:加密行業一直把「銀行必然崩潰」當作預設前提,但歷史數據說——沒那麼簡單。
如果部分準備金銀行不像龐氏騙局那樣必然崩塌,比特幣的「銀行替代」敘事就需要重新審視。這不意味著比特幣沒有價值,但意味著支撐它的一個核心論據可能建立在錯誤的假設上。
歷史的迴響
George Bailey最後拿出自己的2000美元抵擋擠兌,朋友們補上了8000美元的窟窿才救了銀行。
那不是因為銀行本身是龐氏騙局。而是因為銀行業的運作方式,從來就不是把每個人的錢鎖在保險箱裡。
新研究告訴我們:擠兌確實可怕,但銀行體系比加密圈子想像的更有韌性。對投資人來說,理解這一點比盲目相信「銀行必倒」的敘事更重要。
市場將繼續觀察:下次金融動盪來臨時,歷史是否還會重演。
FAQ
Q1:部分準備金銀行真的等於龐氏騙局嗎?
從學術角度看,不成立。龐氏騙局是用新投資人的錢支付舊投資人,沒有真實資產支撐。部分準備金銀行持有貸款、債券等真實資產,只是流動性不足。紐約聯儲研究發現,基本面穩健的銀行即使遭遇擠兌也極少倒閉,說明兩者有本質區別。
Q2:Diamond-Dybvig模型為什麼被這項研究挑戰?
Diamond-Dybvig模型認為恐慌本身足以摧毀任何銀行——儲戶因預期銀行倒閉而擠兌,擠兌反過來導致銀行倒閉,形成自我實現。但新研究發現多數擠兌並未導致倒閉,強銀行總能找到辦法存活,說明基本面比理論模型暗示的重要得多。
Q3:這項研究對比特幣投資者意味著什麼?
比特幣的一個核心敘事是法幣銀行體系內在脆弱、必然崩潰。這項研究削弱了這個論點的實證基礎。但這不否定比特幣作為價值儲存或數位黃金的價值——只是提醒投資人,不應把「銀行必然倒閉」當作投資比特幣的唯一理由。
相关文章