Open Standard推出OUSD:稳定币竞争进入收益共享时代,Stripe能否重塑USDT与USDC格局?
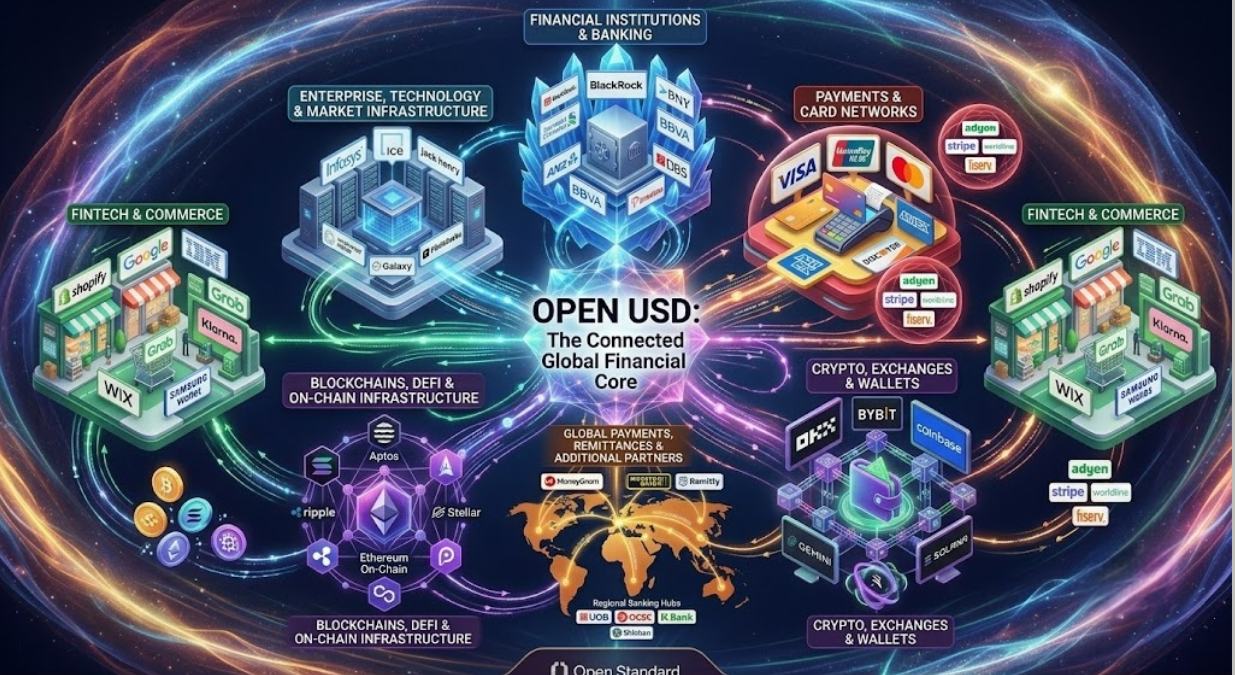
6月30日,由全球超过140家金融机构、支付公司、科技企业及加密平台共同组成的稳定币联盟Open Standard正式亮相,并宣布将推出美元稳定币Open USD(OUSD)。与此同时,Circle股价当日收跌17.55%,市场迅速将这一事件与稳定币竞争格局联系起来,关于"双雄时代是否迎来拐点"的讨论持续升温。
值得关注的是,OUSD并未将竞争焦点放在发行规模,而是将矛头指向稳定币产业链长期存在的收益分配模式。当竞争从"谁发行更多稳定币"转向"谁能够整合更多合作伙伴",稳定币行业的竞争逻辑正在发生新的变化。
稳定币竞争进入新阶段,收益分配成为新的战略资源
过去几年,稳定币市场已经形成相对稳定的竞争格局。
USDT依靠全球交易流动性占据市场主导地位,USDC则凭借合规优势持续拓展机构市场,两者长期占据绝大部分市场份额,也分享着储备资产带来的可观收益。
伴随美国利率维持高位,稳定币发行机构持有的大量美国国债不断产生利息收入,使储备收益逐渐成为稳定币商业模式最重要的盈利来源之一。
另一方面,支付机构、钱包、交易平台以及商户网络承担了大量推广、支付接入和用户运营工作,却很少参与储备收益分配。这种利益结构随着稳定币支付场景不断扩大,开始引发越来越多渠道方的重新思考。
市场普遍认为,当行业增长逐渐从交易需求转向支付需求后,渠道资源的重要性正在不断提升。谁能够激励更多合作伙伴参与生态建设,谁就可能获得下一阶段的发展优势。
在这一背景下,Open Standard选择从收益分配入手,而不是单纯扩大稳定币发行规模。
OUSD试图重构稳定币商业模式
相比传统稳定币,OUSD最大的不同并非技术,而是商业机制。
Open Standard采用联盟治理架构,不再由单一商业机构控制发行,而是由联盟成员共同参与治理,希望借助利益共享吸引更多合作伙伴参与生态建设。
从商业模式来看,这意味着稳定币储备收益不再由发行机构独享,而是在扣除必要管理费用后,将大部分收益返还给推广渠道和应用伙伴。
这一设计改变了过去"发行方赚钱、渠道负责推广"的产业链分工。
对于支付机构而言,稳定币不仅意味着支付工具,还意味着能够持续分享储备资产收益;对于钱包、交易平台和商户网络而言,推广稳定币也从一次性获客变成长周期收益来源。
分析人士认为,这种模式更接近互联网平台常见的生态分润机制,而不是传统金融机构的利润独享模式。
如果联盟成员能够形成持续协同,其竞争优势将更多来自生态规模,而非发行主体本身。
Stripe为何成为幕后推动者?
相比联盟名单上的众多机构,市场更关注Stripe在整个项目中的角色。
目前担任Open Standard临时负责人的Zach Abrams,同时也是Stripe旗下稳定币基础设施平台Bridge联合创始人。去年Stripe斥资11亿美元完成Bridge收购,被市场视为其重新布局全球支付网络的重要一步。
如今,Bridge成为Open Standard的重要基础设施,也让这笔收购拥有了更加完整的战略逻辑。
业内人士指出,Stripe真正看重的并非稳定币发行收益,而是支付入口。
Stripe服务着全球数百万互联网商户,其支付网络覆盖电商、SaaS、数字服务等多个领域。如果未来OUSD能够成为Stripe稳定币支付体系的重要默认选项,其推广效率远高于传统加密项目依赖社区扩张的发展路径。
从长期来看,Stripe希望建立的不只是稳定币产品,而是一套覆盖支付、清算、结算和商户网络的新型基础设施。
这也是OUSD选择同时支持Base、Polygon、Solana、Stellar以及XRP Ledger等多个网络的重要原因。多链部署能够覆盖不同开发者生态,也为未来跨链支付提供基础。
利益重新分配,谁将受到最大影响?
OUSD出现后,市场第一时间将目光投向Circle。
Circle股价单日下跌17.55%,市场情绪一度将其解读为OUSD冲击USDC竞争优势的体现。
不过,多位市场分析人士认为,此次股价调整并非完全来自竞争压力。
近期Circle被移出FTSE Russell多个重要指数,大量指数基金和ETF进行被动调仓,对股价形成明显压力,而OUSD消息更多放大了市场情绪。
William Blair分析师认为,稳定币竞争属于行业发展必然结果,目前USDC依然拥有成熟的流动性体系及机构优势,短期内难以被复制。
相比Circle股价,更值得关注的是Coinbase的态度。
作为USDC最重要的合作伙伴之一,Coinbase长期分享USDC储备收益,仅2025年相关收入便达到13.5亿美元。
然而,在Open Standard公布的合作名单中,Coinbase同样成为联盟成员,并将为Base提供底层支持。
市场普遍认为,这并不意味着Coinbase将放弃USDC,而是反映出渠道方正在争取更大的收益分配权。
从产业链利益来看,发行机构掌握稳定币发行能力,渠道则掌握支付入口和用户资源。当双方重新谈判合作模式时,储备收益如何分配将成为未来竞争的重要变量。
因此,OUSD真正推动的,并不是推出另一款美元稳定币,而是推动整个行业重新讨论收益如何分配。
市场如何看待联盟模式?
对于联盟治理模式,业内观点并不一致。
Ark Invest数字资产研究总监Lorenzo Valente认为,联盟模式拥有更广泛的资源整合能力,但也面临天然挑战。
流动性仍是最大的考验。
当前无论中心化交易所还是DeFi生态,USDT与USDC已经形成成熟交易网络,新稳定币即使拥有众多合作伙伴,也需要时间建立真实交易需求。
治理效率同样值得关注。
超过百家机构共同参与决策,有助于避免单一机构控制风险,却可能降低应对市场变化和安全事件的响应速度。
与此同时,收益共享模式的长期可持续性仍有待观察。
如果绝大多数储备收益持续返还给合作伙伴,联盟未来如何投入研发、生态激励及市场推广,仍需要商业模式进一步验证。
有分析人士认为,如果OUSD模式最终获得市场认可,现有稳定币发行机构完全可以优化渠道分润比例,而无需复制联盟治理架构。
因此,收益共享更可能成为新的竞争方向,而非Open Standard独有的长期壁垒。
稳定币竞争开始从发行能力转向支付网络
OUSD是否能够改变当前市场格局,目前仍难以给出答案。
不过,其出现已经释放出一个清晰信号:稳定币竞争正在进入新的阶段。
过去行业更关注储备规模、流通量以及合规能力,而未来值得关注的是,支付网络、商户生态、渠道激励以及全球分销体系可能成为新的竞争核心。
随着传统支付机构、资管机构以及互联网平台持续进入稳定币市场,行业竞争也将从加密原生生态逐步延伸至更广泛的金融基础设施领域。
未来稳定币发行机构比拼的不仅是谁拥有更多储备资产,更是谁能够建立覆盖全球支付场景的合作网络,并形成兼顾商业激励与生态发展的利益分配机制。
从这个角度来看,OUSD未必会立即改变USDT与USDC长期形成的市场格局,但它推动行业重新思考"稳定币价值如何分配"这一问题,或许将成为未来几年稳定币商业模式演进的重要起点。
FAQ
Q1:Open Standard推出的OUSD与USDT、USDC最大的区别是什么?
OUSD采用联盟治理模式,由多个合作伙伴共同参与治理,并将储备资产产生的大部分收益返还给生态合作伙伴,而USDT、USDC主要由单一发行机构负责运营,储备收益主要归发行方所有。
Q2:为什么Circle股价会在OUSD发布后大幅下跌?
市场情绪受到OUSD消息影响,但分析人士普遍认为,Circle股价下跌还受到FTSE Russell指数调整带来的被动资金卖压影响,两项因素共同作用放大了市场波动,并不能简单归因于OUSD竞争。
Q3:Stripe为何积极推动OUSD?
Stripe希望借助旗下Bridge平台及全球商户网络,将稳定币进一步融入跨境支付体系。相比发行稳定币本身,Stripe更看重支付入口和全球商户网络带来的长期战略价值。
Q4:OUSD未来最大的挑战是什么?
业内普遍认为,OUSD仍需面对三项核心挑战,包括建立足够的市场流动性、提升联盟治理效率,以及验证收益共享模式能否长期支撑生态建设和市场推广。在成熟网络效应已经形成的背景下,新稳定币仍需要时间证明自身竞争力。
相关文章