透視QQLink大動作:穩定幣線下開閘,如何重塑跨境旅遊消費?
一、 範式轉移:跨境零售金融的效率瓶頸與穩定幣的「破圈」必然
在傳統國際經濟學的版圖中,跨境零售支付一直是一塊被高昂成本與低效清算割裂的邊疆。
長期以來,當全球旅客出國旅遊並進行跨境旅遊消費時,他們不得不依賴由跨國銀行、卡組織(如Visa/Mastercard)以及換匯機構交織而成的傳統金融網絡。這套系統雖然運轉多年,但其背後的代價卻轉嫁給了消費者與終端商家:高達1.5%至3%的貨幣轉換費、無法預測的延遲清算,以及在多貨幣結算中被動承受的匯率波動風險。即便是近年來興起的幾款傳統海外華人支付工具,也因受限於各國嚴格的外匯管制與繁瑣的跨國身份認證(KYC),難以真正實現全球範圍內的「無縫互通」。
然而,當我們將視角切換至鏈上世界,以USDT為代表的穩定幣其年清算量已展現出驚人的爆發力。這意味著,一個巨大的、去中心化的流動性池已經在數字世界中修築完成。過去,這股力量被困在金融交易的真空裡;現在,產業發展的必然趨勢,就是將這股鏈上財富導流至實體經濟。
近期,全球數字生活平台QQLink在東南亞金融科技熱土——馬來西亞的戰略佈局,正是在這面傳統金融的圍牆上,成功鑿開了一道走向人間煙火的實體閘口。
二、 吉隆坡實測:當區塊鏈技術隱於無形,才是真正的Web3支付
我們不妨將目光投向吉隆坡市中心的標誌性購物中心。一位習慣了數字生活方式的環球旅行者正在進行高頻的零售採購。
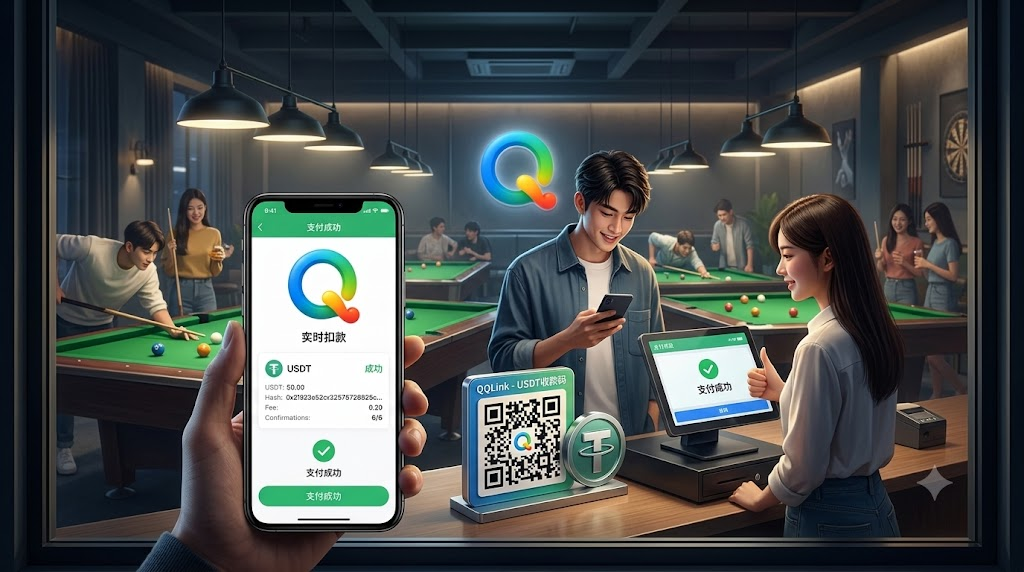
在過去,他需要面臨複雜的貨幣兌換或承擔信用卡的隱形帳單損失。而在今天,當他面對收銀台前那張支持QQLink技術的聚合收款二維碼時,變革發生了。
打開手機App,一鍵掃描。用戶介面上沒有繁瑣的智能合約調用,也沒有令人費解的公鑰私鑰提示,取而代之的是與本土主流線上支付完全一致的極簡設計:實時匯率清晰透明、扣款金額精確顯示、秒級完成交易確認。隨著屏幕上跳出綠色的「支付成功」標誌,這筆基於區塊鏈底層的鏈上清算在幾毫秒內已然落地。
這正是該平台的高明之處:真正的技術革命,往往發生在消費者「對技術毫無感知」的時刻。平台通過優化底層網關,將原本高延遲的鏈上確認轉化為即時交互,成功把USDT支付轉化為了一種高頻、日常、且極具普惠性質的掃碼支付體驗。
三、 雙向賦能:降低摩擦成本,重構商家與國際旅客的利益分配
從品牌行銷與商業運作的底層邏輯來看,QQLink的這項產品之所以能迅速在馬來西亞的跨境旅遊零售市場撕開裂口,核心在於它建立了一個精妙的「多方共贏」商業模型。
對出海的國際遊客與海外華人支付群體而言,這是一次金融自主權的釋放。他們不再需要承擔法幣中介帶來的多重剝削,只要手持與美元1:1錨定的資產,即可在海外超市、商戶和景區暢行無阻,徹底免除了跨境旅遊的後顧之憂。
而在供應鏈的另一端,對馬來西亞本土的零售商家來說,這更是一場效率與利潤的解放。傳統國際卡通道不僅結算週期漫長(有時長達數週),更會抽走商家不菲的利潤份額。而接入這項全新功能後,商家不僅能零門檻吸引全球高淨值的Web3消費群體,還能透過平台的合規通道,在後台將所得實時、流暢地轉化為本地法定貨幣。零資金滯留成本、零匯率波動風險,這對利潤率敏感的實體零售業而言,無疑具有巨大的吸引力。
四、 趨勢展望:合規化浪潮下,全球Web3支付網絡的終局想像
當然,任何一場涉及貨幣與清算的變革,都無法迴避合規與監管的考驗。
QQLink此次在東南亞市場的推進,並非盲目的野蠻生長,而是建立在與當地監管框架、合規支付結算通道深度合作的基礎之上。平台在後台構築的防洗錢(AML)與合規審查機制,為這條由穩定幣織就的Web3支付網絡提供了堅實的安全護欄。
當USDT支付成功從線上交易所走入東南亞的線下實體店鋪,跨境零售金融的下半場戰役已經正式打響。這不僅僅是一個App增加了一項新功能,而是去中心化金融的「毛細血管」正在以前所未有的速度,吞噬並重塑傳統的跨境消費版圖。
未來,隨著這套由QQLink主導的穩定幣支付生態在東南亞乃至全球更多核心區域擴展,全球流動人口將迎來一個真正無國界、無金融壁壘的數字生活新紀元。這場支付變革的風暴,才剛剛開始。
FAQ
Q1:從財經視角來看,QQLink 提供的線下 USDT 支付如何應對各國貨幣法規與合規審查?
A1:合規是 QQLink 核心的品牌壁壘。在馬來西亞等市場落地時,平台嚴格遵守當地監管要求,透過與合規的持牌金融清算機構合作,在後台配備了強大的反洗錢(AML)與交易監測系統。用戶前端體驗到的是簡單的掃碼支付,後台則實行了嚴密的合規風控,保障每一筆跨境旅遊消費都合法、合規。
Q2:傳統信用卡有消費積分或返現,用戶為什麼要選擇使用 QQLink 進行穩定幣支付?
A2:傳統信用卡的積分福利本質上來自高昂的跨國貨幣轉換費(通常為 1.5% - 3%)以及隱形匯率溢價,最終仍是由消費者買單。而 QQLink 的 USDT 支付消除了這層法幣中介的層層剝水,其節省下來的摩擦成本遠高於傳統信用卡的返點,對精明的國際旅客而言具有更高的實際資金價值。
Q3:除了零售與便利店,QQLink 未來在跨境旅遊生態中還有哪些戰略延伸?
A3:線下掃碼支付只是平台切入實體經濟的入口。未來,QQLink 將依託這套高效的 Web3 支付網絡,逐步向下游的跨境免稅店購物、國際酒店預訂、乃至本地交通清算等高客單價、高頻率的旅遊全場景延伸,致力於構建一個全方位的 Web3 數字生活服務商圈。
相关文章